- Rôle
- Création de produit · IA et automatisation
- Environnement
- Spoko Finanse
- Quand / où
- 2026 — aujourd'hui · Pologne
- 65+
- règles de conseil numérisées
- 35
- utilisateurs
- Dossier client
- Règles applicables
- Documents requis
- Prochaine étape opérationnelle
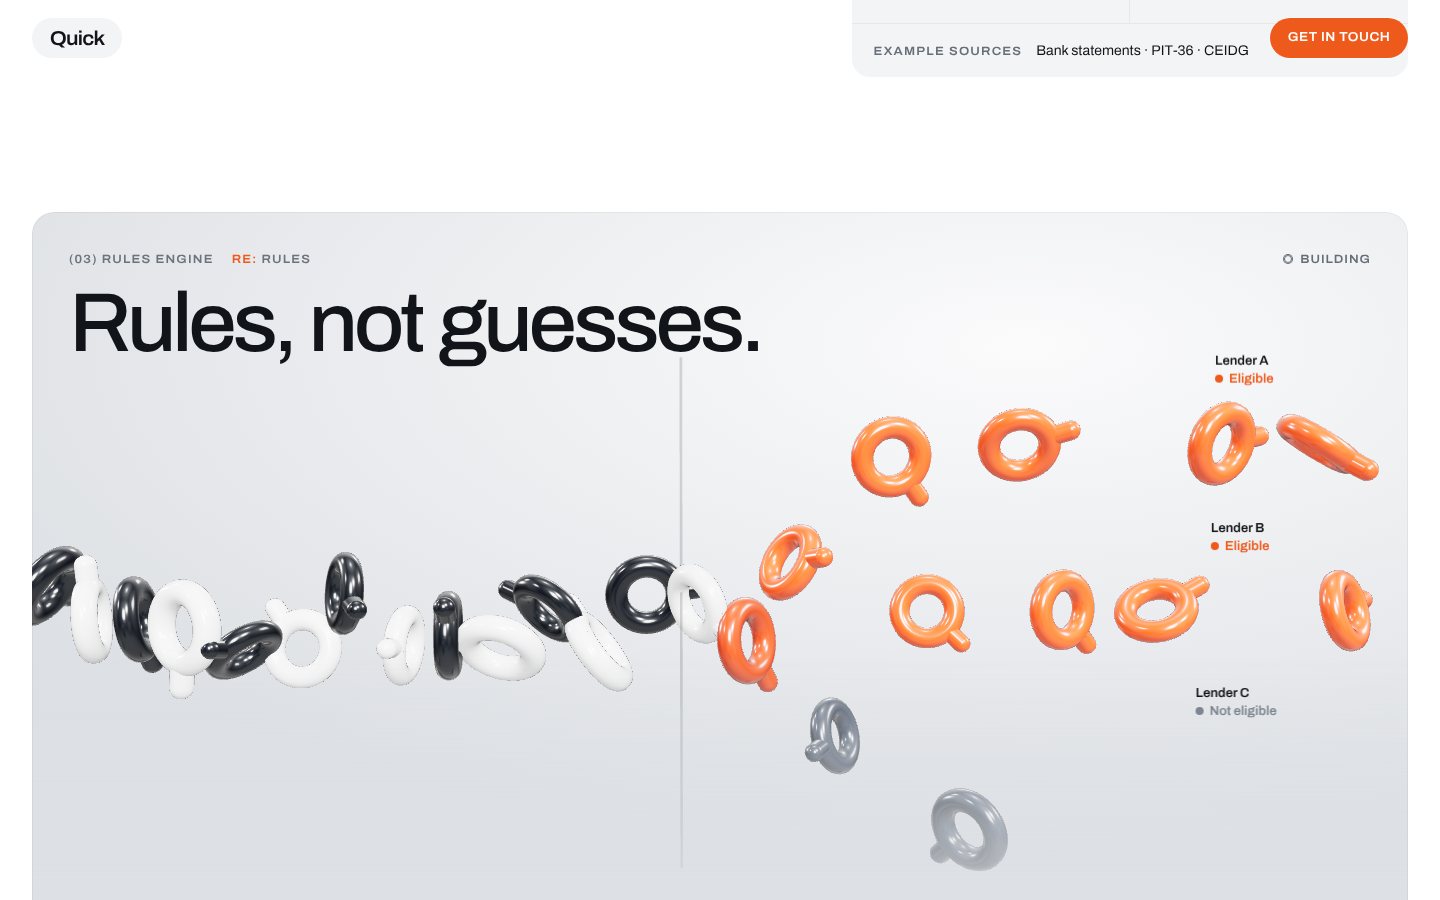
Explication du workflow, et non une capture d'écran ou une spécification de l'architecture de production.
Contexte, décisions et mise en œuvre
01 / Contexte
Contexte
Le conseil financier réunit clients, documents, exigences des prêteurs et décisions des conseillers en une seule transaction. Quick a été développé au sein de Spoko Finanse, parallèlement aux activités opérationnelles.
02 / Problème
Problème
Un processus dépendant de la mémoire évolue avec la personne qui le gère. Les exigences spécifiques des prêteurs, la fragmentation des documents et la coordination manuelle rendent l'étape suivante plus difficile à identifier et plus facile à oublier.
03 / Principe de conception
Principe de conception
La couche manquante est la logique opérationnelle exécutable. Un CRM générique peut contenir une fiche client ; la difficulté réside dans la transformation des règles de la transaction en exigences spécifiques à ce cas. C'est le principe de Quick.
04 / Système
Système
Quick traduit plus de 65 règles de conseil en exigences documentaires dynamiques et en logique de décision. Le résultat pertinent est une prochaine étape exploitable pour le conseiller, plutôt qu'un simple espace de stockage d'informations.
05 / Appropriation personnelle
Responsabilité personnelle
Conception du produit, traduction des règles de conseil en logique opérationnelle et automatisation des flux d'informations répétitifs. Ce cas décrit ce périmètre ; il n'attribue pas l'ensemble des opérations de courtage au produit.
06 / Exécution
Exécution
Le produit a été développé dans son environnement réel, tandis que les flux de travail de conseil se poursuivaient normalement. La base de règles et la logique documentaire relèvent du problème opérationnel, et non d'une démonstration basée sur des clients fictifs.
07 / Résultat
Résultat
Quick compte 35 utilisateurs et permet d'économiser des dizaines d'heures de travail répétitif, selon son concepteur. Aucun taux d'économie hebdomadaire ou mensuel n'est revendiqué. Une étude comparative avant/après reste le prochain élément de preuve pertinent.
08 / Suivant
Suite
L'objectif est de développer une infrastructure transactionnelle plus large : une couche opérationnelle cohérente pour tous les dossiers de prêts hypothécaires. Il s'agit d'une orientation produit, et non d'une affirmation selon laquelle l'infrastructure globale aurait déjà été mise en place.
Preuves